La rentabilité investissement locatif ne se résume pas à diviser douze mois de loyers par le prix d’achat. Pour savoir si un projet est réellement intéressant, il faut intégrer le coût total de l’acquisition, les charges, la fiscalité, le financement, la vacance locative et les travaux éventuels.
Ainsi, un bien affichant un rendement brut séduisant peut devenir médiocre une fois toutes les dépenses prises en compte. À l’inverse, un logement moins spectaculaire sur le papier peut offrir un meilleur équilibre entre rendement, risque et potentiel de valorisation.
Dans ce guide, nous allons donc voir comment calculer la rentabilité brute et nette d’un investissement locatif, comprendre le cash-flow et identifier les principaux leviers permettant d’améliorer les performances d’un projet sans s’appuyer sur des hypothèses irréalistes.
Rentabilité investissement locatif : que faut-il réellement calculer ?
Avant de comparer deux biens, il faut utiliser la même méthode de calcul. En effet, un rendement annoncé par un vendeur ou une publicité peut ne prendre en compte qu’une partie des dépenses.
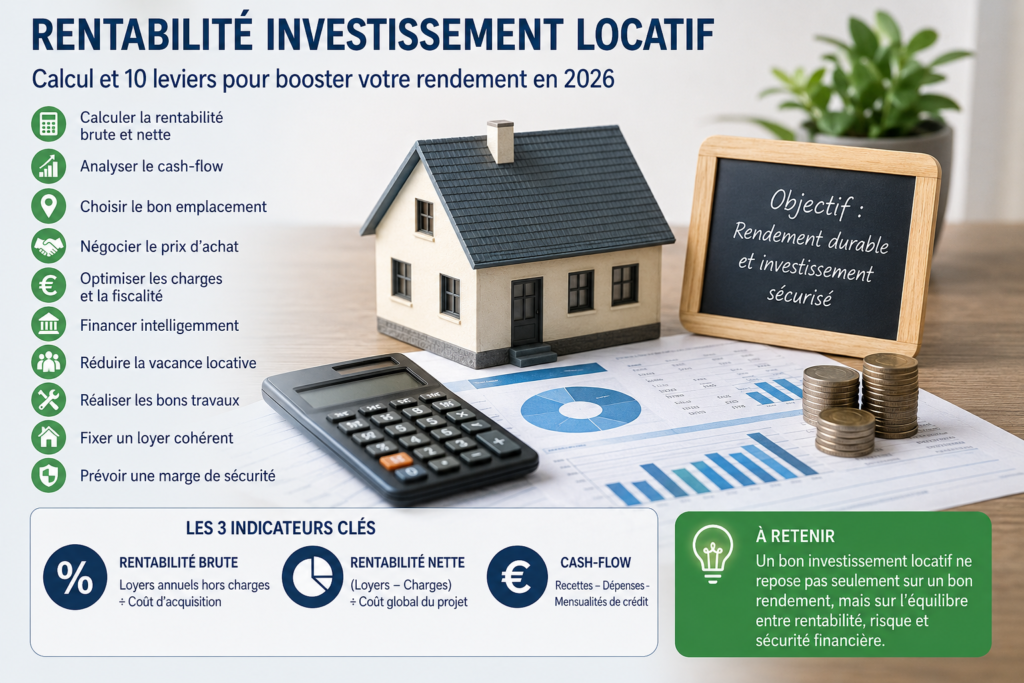
Trois indicateurs sont particulièrement utiles :
- la rentabilité brute ;
- la rentabilité nette de charges ;
- le cash-flow mensuel.
Ensuite, l’investisseur peut compléter son analyse avec l’impact fiscal correspondant à sa situation personnelle. Cette dernière étape est importante, car deux propriétaires possédant exactement le même logement peuvent obtenir des résultats nets différents selon leur régime fiscal et leur financement.
Comment calculer la rentabilité d’un investissement locatif ?
La rentabilité brute constitue le calcul le plus simple. De plus, elle permet d’effectuer un premier tri entre plusieurs biens.
La formule est la suivante :
Rentabilité brute = loyers annuels hors charges ÷ coût d’acquisition × 100
Supposons, par exemple, un appartement générant 9 000 € de loyers hors charges par an pour un coût d’acquisition de 180 000 €.
9 000 ÷ 180 000 × 100 = 5 %
Le rendement brut atteint donc 5 %.
Cependant, ce chiffre ne représente pas le bénéfice réel du propriétaire. Il ignore notamment la taxe foncière, les frais de gestion, les assurances, les charges non récupérables, les travaux et les périodes sans locataire.
Par conséquent, utiliser uniquement le rendement brut pour décider d’un achat serait une erreur.
Quel coût faut-il utiliser dans le calcul de rentabilité locative ?
Pour comparer correctement les opérations, il est préférable de raisonner sur le coût global du projet et non seulement sur le prix affiché dans l’annonce.
Selon la situation, ce coût peut comprendre :
- le prix d’achat ;
- les frais d’acquisition ;
- les éventuels frais d’agence restant à la charge de l’acquéreur ;
- les travaux immédiatement nécessaires ;
- le mobilier dans le cas d’une location meublée ;
- certains frais directement liés à la mise en location.
Ainsi, deux appartements achetés au même prix peuvent présenter une rentabilité très différente si l’un nécessite 30 000 € de rénovation et l’autre aucun travail important.
Rentabilité nette d’un investissement locatif : quelles charges déduire ?
La rentabilité nette apporte une vision beaucoup plus réaliste. En effet, elle retire des loyers les principales dépenses supportées par le propriétaire.
Une formule simplifiée peut être présentée ainsi :
Rentabilité nette = (loyers annuels – charges annuelles supportées par le propriétaire) ÷ coût global du projet × 100
Parmi les dépenses à prendre en compte figurent notamment :
- la taxe foncière ;
- les charges de copropriété non récupérables ;
- l’assurance propriétaire non occupant ;
- les éventuels frais de gestion locative ;
- la garantie loyers impayés si elle est souscrite ;
- l’entretien courant restant à la charge du bailleur ;
- une provision raisonnable pour les périodes de vacance ;
- une provision pour certains travaux futurs.
Grâce à ce calcul, l’investisseur évite de confondre chiffre d’affaires locatif et rendement réel.
Exemple de calcul de rentabilité nette
Reprenons un bien dont le coût global atteint 180 000 € et qui génère 9 000 € de loyers hors charges par an.
Supposons les dépenses annuelles suivantes :
- taxe foncière restant réellement à la charge du propriétaire : 900 € ;
- charges de copropriété non récupérables : 600 € ;
- assurances : 200 € ;
- entretien et provision pour petits travaux : 400 € ;
- provision moyenne pour vacance locative : 300 €.
Les charges retenues atteignent alors 2 400 €.
Le revenu avant fiscalité devient :
9 000 € – 2 400 € = 6 600 €
La rentabilité nette simplifiée est donc :
6 600 ÷ 180 000 × 100 = environ 3,67 %
On constate immédiatement l’écart avec les 5 % de rendement brut. Par conséquent, une annonce promettant une forte rentabilité doit toujours être recalculée avec vos propres hypothèses.
Cash-flow et rentabilité d’un investissement locatif : quelle différence ?
Le cash-flow mesure le solde de trésorerie généré par l’opération sur une période donnée. Il ne faut donc pas le confondre avec le rendement.
De manière simplifiée :
Cash-flow = recettes locatives – dépenses – mensualités liées au financement
Si le résultat est positif, le bien génère un excédent de trésorerie sur la période étudiée. En revanche, s’il est négatif, le propriétaire doit compléter chaque mois avec son épargne ou ses autres revenus.
Cependant, un cash-flow négatif ne signifie pas automatiquement qu’un projet est mauvais. En effet, une partie de la mensualité de crédit rembourse du capital et contribue ainsi progressivement à la constitution du patrimoine.
À l’inverse, un cash-flow positif ne suffit pas non plus à rendre une opération excellente si le bien présente un risque locatif important, des travaux lourds à venir ou un marché local en déclin.
Comment améliorer la rentabilité d’un investissement locatif ?
Une fois les indicateurs calculés, plusieurs leviers permettent d’améliorer la performance d’un projet. Toutefois, ils doivent être étudiés avant l’achat plutôt qu’utilisés pour justifier après coup une opération trop chère.
1. Choisir un emplacement cohérent avec la demande locative
L’emplacement du bien immobilier est un critère déterminant pour assurer un bon rendement. Toutefois, le meilleur emplacement n’est pas nécessairement le quartier le plus cher ou le plus prestigieux.
Pour un investissement locatif, il faut surtout rechercher un équilibre entre :
- le prix d’acquisition ;
- le niveau réaliste des loyers ;
- la demande locative ;
- la vacance observée localement ;
- les transports ;
- les commerces et services ;
- les établissements scolaires ou universitaires selon la cible ;
- les bassins d’emploi ;
- les projets urbains susceptibles de modifier l’attractivité du secteur.
Ainsi, une ville attractive n’est pas automatiquement rentable. Si les prix d’achat y progressent beaucoup plus vite que les loyers, le rendement locatif peut devenir faible.
À l’inverse, un secteur affichant des prix très bas n’est pas forcément une bonne affaire si la demande locative est insuffisante.
Par ailleurs, la qualité de l’emplacement influence aussi la facilité de relocation et la valeur de revente du bien. Pour approfondir ce travail, consultez également notre analyse sur les opportunités du marché immobilier.
2. Négocier le prix d’achat
La rentabilité se construit en grande partie au moment de l’achat. En effet, chaque euro économisé sur le coût global améliore mécaniquement le rendement potentiel, à loyer identique.
Cependant, une négociation pertinente doit reposer sur des éléments objectifs. Vous pouvez notamment examiner :
- les ventes comparables dans le secteur ;
- la durée de commercialisation du bien ;
- l’état réel du logement ;
- le niveau du DPE ;
- les travaux nécessaires ;
- l’état de la copropriété ;
- les futurs travaux votés ou envisagés ;
- les défauts susceptibles de réduire la valeur du bien.
Par conséquent, acheter avec une décote justifiée est généralement plus solide que compter sur une hausse future des prix pour rendre l’opération rentable.
3. Intégrer les travaux avant de calculer le rendement
Les travaux peuvent améliorer un logement, augmenter son attractivité et parfois son niveau de loyer. Néanmoins, ils représentent d’abord une dépense qui doit être intégrée au coût du projet.
Avant de signer, il faut donc chiffrer les rénovations nécessaires aussi précisément que possible.
Certains travaux peuvent avoir plusieurs objectifs :
- remettre le logement en état ;
- améliorer sa performance énergétique ;
- adapter le bien aux attentes des locataires ;
- réduire certains coûts d’entretien futurs ;
- faciliter la relocation ;
- préserver la valeur du bien.
En revanche, des travaux purement esthétiques et coûteux n’améliorent pas nécessairement la rentabilité.
De plus, leur coût doit être rapproché du gain réel attendu. Pour hiérarchiser les dépenses, consultez notre guide sur les travaux permettant d’améliorer la rentabilité locative.
4. Vérifier le DPE avant l’achat
En 2026, la performance énergétique doit être intégrée dès l’analyse financière. En métropole, les logements classés G sont concernés depuis le 1er janvier 2025 par les critères énergétiques de décence applicables à la location. Les logements classés F seront concernés à compter de 2028, puis les logements classés E à partir de 2034.
Par conséquent, acheter une passoire énergétique uniquement parce que son prix semble attractif peut créer un faux rendement si plusieurs dizaines de milliers d’euros de travaux deviennent nécessaires.
Avant l’achat, analysez donc :
- la classe énergétique actuelle ;
- les recommandations du DPE ;
- la faisabilité technique des travaux ;
- les contraintes de copropriété ;
- le budget nécessaire ;
- le gain énergétique réellement envisageable.
Le site officiel Service-Public détaille le fonctionnement et la validité du DPE.
De plus, vous pouvez consulter notre dossier consacré au diagnostic de performance énergétique.
5. Fixer un loyer réaliste
Un calcul de rentabilité n’a de valeur que si le loyer utilisé peut réellement être obtenu.
Par conséquent, évitez de reprendre automatiquement le loyer annoncé par le vendeur. Comparez plutôt plusieurs logements similaires actuellement proposés dans le même secteur.
Vérifiez notamment :
- la surface ;
- l’état du logement ;
- le nombre de pièces ;
- l’étage ;
- la présence d’un ascenseur ;
- le stationnement ;
- les espaces extérieurs ;
- le niveau d’équipement ;
- le type de location ;
- les éventuelles règles locales d’encadrement des loyers.
Ainsi, un scénario prudent vaut mieux qu’une projection optimiste impossible à tenir une fois le logement mis sur le marché.
6. Réduire la vacance locative
Un logement vide ne produit aucun loyer alors que plusieurs dépenses continuent. Par conséquent, la vacance constitue l’un des principaux risques pour la rentabilité réelle.
Par exemple, perdre un mois de loyer chaque année revient à perdre plus de 8 % des loyers annuels théoriques.
Pour limiter ce risque, plusieurs leviers existent :
- acheter dans une zone où la demande est démontrée ;
- fixer un loyer cohérent avec le marché ;
- entretenir correctement le logement ;
- répondre rapidement aux demandes des candidats ;
- anticiper le départ du locataire ;
- proposer un logement correspondant réellement au public local.
De plus, conservez une hypothèse de vacance dans vos simulations. Un calcul effectué sur douze mois de loyers encaissés chaque année pendant vingt ans est rarement suffisamment prudent.
7. Surveiller les charges de copropriété
Les charges peuvent transformer un bon rendement brut en mauvaise opération nette. Ainsi, elles méritent une analyse approfondie avant l’achat.
Demandez notamment les derniers procès-verbaux d’assemblée générale et examinez :
- le montant annuel des charges ;
- la part récupérable auprès du locataire ;
- la présence d’un gardien ;
- le chauffage collectif ;
- les ascenseurs ;
- l’entretien des espaces communs ;
- les travaux récemment votés ;
- les travaux susceptibles d’être décidés prochainement ;
- le niveau des impayés de copropriété.
Ensuite, intégrez uniquement dans votre rentabilité les dépenses qui resteront effectivement supportées par le propriétaire.
8. Optimiser le financement
Le financement influence fortement la trésorerie du projet. De plus, le taux d’intérêt, la durée du crédit, l’assurance emprunteur et l’apport personnel modifient le montant des mensualités.
Cependant, il faut distinguer deux analyses :
- la performance économique du bien ;
- la manière dont cette acquisition est financée.
Un mauvais bien ne devient pas un excellent investissement simplement grâce à un crédit long. De même, un projet rentable économiquement peut produire un cash-flow négatif si le financement impose des mensualités élevées.
Par conséquent, comparez plusieurs scénarios de financement avant de décider du niveau d’apport et de la durée du prêt.
Dans le cadre d’une location nue imposée au régime réel, l’administration fiscale indique notamment que les intérêts et certains frais d’emprunt liés au logement donné en location peuvent être déductibles des revenus fonciers lorsque les conditions sont respectées. Toutefois, les règles varient selon le mode de location et le régime fiscal.
Pour les situations relevant des revenus fonciers, vous pouvez consulter les informations officielles sur la déduction des intérêts d’emprunt d’un logement loué.
9. Choisir une fiscalité adaptée au projet
La fiscalité influence le rendement final. Cependant, elle ne doit pas devenir le seul motif de l’investissement.
Par ailleurs, l’ANIL recommande de ne pas examiner uniquement les avantages fiscaux et d’étudier l’impact du projet sur le budget actuel et futur de l’investisseur.
Selon le type de location, les revenus peuvent relever de régimes différents. De plus, le traitement des charges, intérêts, travaux ou amortissements dépend du régime applicable.
Par conséquent, il faut comparer les options à partir de votre situation réelle plutôt que choisir un régime uniquement parce qu’il est présenté comme fiscalement avantageux.
Vous pouvez consulter les informations générales de l’ANIL sur l’investissement locatif avant de prendre une décision.
10. Prévoir une marge de sécurité
Une simulation parfaite sur tableur ne protège pas contre les imprévus. En effet, un propriétaire peut devoir faire face à une réparation urgente, un changement de chaudière, une vacance plus longue que prévu ou une dépense de copropriété exceptionnelle.
Ainsi, évitez d’investir en utilisant toute votre épargne disponible.
Une réserve de sécurité permet notamment :
- de payer une réparation sans crédit supplémentaire ;
- de supporter une période sans locataire ;
- d’absorber une hausse ponctuelle des charges ;
- de conserver une marge en cas de dépenses imprévues.
Cette prudence peut réduire légèrement le rendement théorique du capital engagé. Toutefois, elle améliore fortement la solidité financière du projet.
Rentabilité investissement locatif : les erreurs à éviter
Utiliser uniquement le prix d’achat
Les frais d’acquisition et les travaux font partie du coût réel du projet. Par conséquent, les ignorer gonfle artificiellement la rentabilité.
Compter douze mois de loyers sans prévoir de vacance
Même dans une zone dynamique, un changement de locataire peut créer une période sans revenu. Ainsi, une hypothèse prudente protège la simulation.
Confondre charges récupérables et charges du propriétaire
Toutes les dépenses de copropriété ne restent pas nécessairement à la charge du bailleur. Inversement, toutes ne peuvent pas être récupérées auprès du locataire.
Utiliser un loyer supérieur au marché
Un rendement calculé avec un loyer impossible à obtenir n’a aucune valeur. Par conséquent, appuyez-vous sur le marché locatif réel.
Oublier les gros travaux futurs
Façade, toiture, isolation, chauffage collectif ou ascenseur peuvent représenter des dépenses importantes. Ainsi, les procès-verbaux de copropriété doivent être lus avant l’achat.
Supposer une hausse future du prix du bien
La valorisation éventuelle constitue un avantage possible, mais pas une garantie. Par conséquent, le projet doit rester cohérent même sans forte augmentation future de la valeur immobilière.
Checklist pour vérifier la rentabilité d’un investissement locatif
Avant de signer une offre, vérifiez au minimum les éléments suivants :
- prix d’achat négocié ;
- frais d’acquisition ;
- budget travaux ;
- DPE et contraintes énergétiques ;
- loyer réellement observable sur le marché ;
- demande locative locale ;
- taxe foncière ;
- charges non récupérables ;
- assurances ;
- provision pour entretien ;
- vacance locative ;
- conditions du financement ;
- fiscalité applicable ;
- rentabilité brute ;
- rentabilité nette ;
- cash-flow prévisionnel ;
- épargne de sécurité disponible.
Enfin, cette analyse peut être intégrée à une démarche plus générale pour préparer un investissement immobilier sans confondre stratégie d’acquisition et calcul de rentabilité.
FAQ sur la rentabilité d’un investissement locatif
Quelle est une bonne rentabilité pour un investissement locatif ?
Il n’existe pas de taux universel. En effet, une rentabilité doit être comparée au risque, à l’emplacement, au financement, à l’état du bien et au potentiel locatif. Ainsi, un rendement élevé dans une zone connaissant beaucoup de vacance peut être moins intéressant qu’un rendement plus modéré dans un marché très liquide.
Faut-il calculer la rentabilité brute ou nette ?
Les deux sont utiles. La rentabilité brute permet de comparer rapidement plusieurs annonces. Cependant, la rentabilité nette est beaucoup plus pertinente avant une décision d’achat puisqu’elle tient compte d’une partie des dépenses réellement supportées.
Le crédit doit-il être inclus dans le calcul de rentabilité ?
Le rendement économique du bien peut être calculé indépendamment du financement. En revanche, les mensualités du crédit doivent être prises en compte pour calculer le cash-flow et mesurer l’effort de trésorerie demandé à l’investisseur.
Un cash-flow positif signifie-t-il que l’investissement est rentable ?
Pas nécessairement. En effet, il faut également examiner les travaux, le risque locatif, le marché local et la valeur du bien. Le cash-flow constitue donc un indicateur parmi plusieurs.
Les travaux augmentent-ils toujours la rentabilité ?
Non. En revanche, ils peuvent l’améliorer si leur coût produit un bénéfice suffisant : hausse raisonnable du loyer, réduction de la vacance, amélioration énergétique, diminution de certaines dépenses ou valorisation du bien.
Pourquoi le DPE influence-t-il la rentabilité locative ?
Un mauvais DPE peut nécessiter des travaux importants et limiter la possibilité de louer certains logements. Par conséquent, il faut intégrer le coût énergétique du bien à la simulation avant l’achat.
À retenir sur la rentabilité investissement locatif
La rentabilité investissement locatif doit être calculée avec des hypothèses réalistes et non avec le scénario le plus favorable. Le rendement brut constitue seulement un premier indicateur. Ensuite, la rentabilité nette, le cash-flow, la fiscalité, les travaux et les risques locatifs permettent d’obtenir une vision beaucoup plus complète.
Par conséquent, ne recherchez pas uniquement le taux de rendement le plus élevé. Un investissement solide repose davantage sur un prix d’achat cohérent, une demande locative réelle, des charges maîtrisées, un financement adapté et une marge de sécurité suffisante.
Enfin, un bon calcul ne doit jamais dépendre d’une hausse hypothétique des prix ou d’un logement occupé sans interruption pendant des décennies. Plus vos hypothèses sont prudentes avant l’achat, plus vous réduisez le risque de découvrir après la signature que la rentabilité annoncée n’existait que sur le papier.