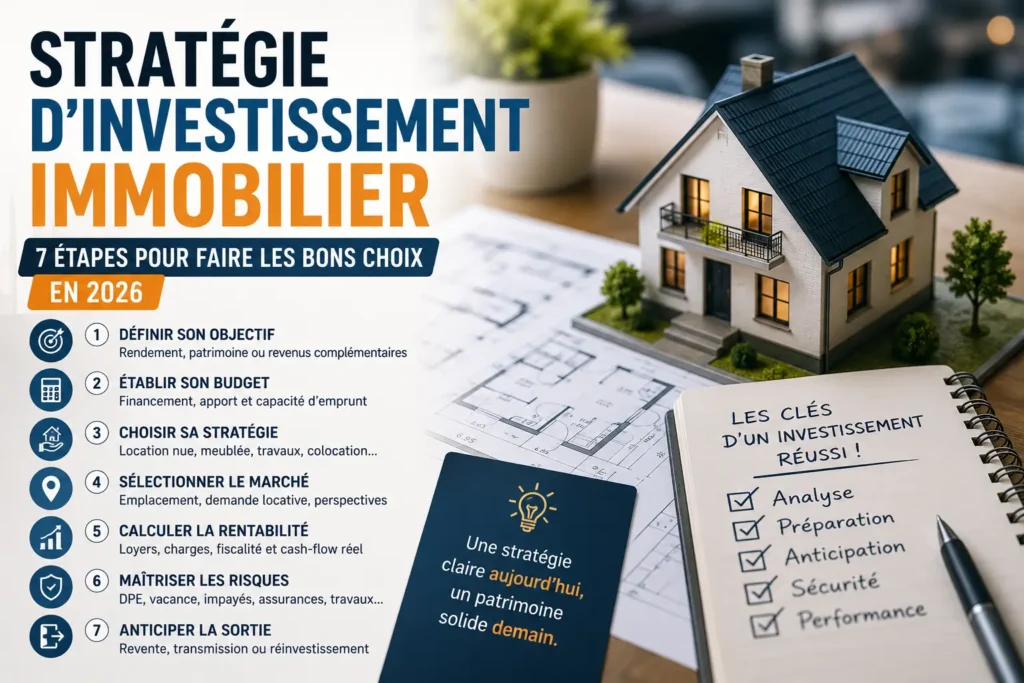
Une stratégie d’investissement immobilier efficace ne commence pas par la recherche d’un appartement ni par un objectif de rendement choisi au hasard. Elle commence par une question beaucoup plus simple : qu’attendez-vous réellement de cet investissement ? Revenus complémentaires, constitution d’un patrimoine, préparation de la retraite, création de valeur ou diversification répondent à des logiques différentes.
En 2026, cette préparation reste essentielle. Le marché de l’ancien a retrouvé davantage d’activité, avec 949 000 transactions enregistrées sur douze mois à fin mai selon les Notaires de France. Toutefois, le rythme de reprise ralentit. Parallèlement, le financement reste suffisamment coûteux pour qu’une erreur sur le prix d’achat, les travaux ou le loyer réduise rapidement la marge d’un projet.
À retenir : une bonne stratégie ne consiste pas à rechercher systématiquement le rendement maximal. Elle consiste à trouver le meilleur équilibre entre votre objectif, votre capacité financière, le risque accepté, le temps disponible et les caractéristiques du marché choisi.
Stratégie d’investissement immobilier : partir de votre objectif
Avant de comparer les villes, les annonces ou les régimes fiscaux, définissez ce que le bien doit accomplir. En effet, deux investisseurs disposant exactement du même budget peuvent raisonnablement acheter des logements très différents.
Un investisseur qui cherche un revenu complémentaire immédiat accordera beaucoup d’importance au rendement et au cash-flow. À l’inverse, une personne qui prépare sa retraite vingt ans à l’avance peut accepter une rentabilité immédiate plus faible si elle privilégie un marché profond, un logement facile à revendre et un potentiel patrimonial supérieur.
Enfin, un investisseur souhaitant créer de la valeur peut rechercher davantage de travaux ou de négociation. Cette stratégie exige cependant des compétences, du temps et une marge de sécurité supérieure.
1. Définir l’objectif de votre stratégie d’investissement immobilier
Transformez d’abord votre objectif général en critères mesurables. « Investir pour l’avenir » reste trop vague pour choisir un bien.
Demandez-vous plutôt combien de temps vous souhaitez conserver le logement, quel niveau d’effort mensuel vous acceptez et si votre priorité concerne les revenus, la valeur patrimoniale ou un compromis entre les deux.
Rendement, patrimoine ou création de valeur ?
Une stratégie orientée rendement recherche généralement un rapport élevé entre le loyer et le coût total de l’opération. Cependant, un rendement important peut aussi rémunérer davantage de risque : vacance locative, rotation des locataires, quartier moins liquide ou travaux plus fréquents.
Une stratégie patrimoniale privilégie plutôt la qualité de l’emplacement, la profondeur du marché et la facilité de revente. Son rendement peut être plus modéré, mais le bien vise une conservation longue.
Enfin, une stratégie de création de valeur consiste à acheter un actif présentant un défaut corrigeable : mauvais état, agencement perfectible, performance énergétique insuffisante ou commercialisation médiocre. Le gain potentiel dépend alors directement de la qualité de l’achat et du contrôle des travaux.
Si vous débutez encore dans la construction de votre projet, consultez également notre méthode pour se lancer dans l’investissement immobilier.
2. Construire une stratégie d’investissement immobilier finançable
Une opération séduisante sur le papier n’a aucun intérêt si son financement fragilise votre situation. Par conséquent, déterminez votre capacité de financement avant de passer plusieurs semaines à chercher un bien.
Le cadre du Haut Conseil de stabilité financière prévoit en principe un taux d’effort maximal de 35 % et une durée de crédit limitée à 25 ans, avec certaines possibilités de dérogation accordées aux banques. Cependant, respecter ce plafond ne garantit jamais l’obtention d’un prêt. La banque analyse également les revenus, les charges, l’épargne, le reste à vivre et la qualité globale du dossier.
En mai 2026, la Banque de France indiquait un taux moyen de 3,21 % pour les nouveaux crédits à l’habitat hors renégociations, hors frais et assurance. Ce chiffre constitue un indicateur de marché et non une promesse de taux individuel.
Ne pas confondre capacité d’emprunt et budget raisonnable
Votre banque peut éventuellement accepter un montant supérieur à celui que vous souhaitez réellement engager. Votre stratégie d’investissement immobilier doit donc conserver une réserve.
Intégrez notamment l’apport, les frais d’acquisition, les travaux, l’ameublement éventuel et une trésorerie de sécurité. Ensuite, testez la mensualité avec un scénario moins favorable : vacance locative, réparation importante ou hausse d’une charge.
Cette prudence permet d’éviter qu’un investissement censé renforcer votre patrimoine ne dégrade votre trésorerie personnelle.
3. Choisir le modèle d’investissement adapté à votre stratégie
Une fois l’objectif et le budget déterminés, choisissez le type d’opération. Il n’existe pas un modèle universellement supérieur aux autres.
Un studio étudiant, un appartement familial, une maison, un parking ou un logement nécessitant des travaux répondent à des demandes et à des profils de risque différents. De même, la location nue et la location meublée ne génèrent ni les mêmes contraintes de gestion ni exactement le même traitement fiscal.
Le choix doit donc venir après l’objectif, et non l’inverse.
Comparer les stratégies sur des critères identiques
| Stratégie | Priorité | Point de vigilance |
|---|---|---|
| Rendement | Revenus locatifs élevés par rapport au capital investi | Vacance, rotation, charges et liquidité |
| Patrimoniale | Qualité de l’emplacement et conservation longue | Prix d’entrée et rendement parfois plus faible |
| Création de valeur | Achat décoté et amélioration du bien | Travaux, délais et dépassements de budget |
| Équilibrée | Compromis rendement / qualité du marché | Ne pas surpayer le compromis |
Cette classification reste volontairement simple. Dans la réalité, une opération peut évidemment combiner plusieurs objectifs.
4. Adapter la stratégie d’investissement immobilier au marché local
Le choix de l’emplacement ne doit pas se limiter à une liste des « meilleures villes où investir ». Une commune attractive peut contenir des quartiers fragiles, tandis qu’un marché moins médiatisé peut présenter d’excellents micro-secteurs.
Analysez donc le marché à plusieurs niveaux : bassin d’emploi, commune, quartier, rue et immeuble. Étudiez également la demande locative, les transports, les commerces, les établissements d’enseignement et la profondeur du marché de revente.
Pour approfondir cette étape, notre guide consacré aux opportunités immobilières et aux critères permettant de repérer une bonne affaire détaille une méthode de comparaison plus complète.
Pourquoi l’expertise hyperlocale reste importante
Certains marchés nécessitent une analyse particulièrement fine. Une commune littorale, touristique ou très recherchée peut par exemple présenter de forts écarts entre deux rues ou deux types de biens.
Dans le cas d’un marché comme Collioure, il est donc pertinent d’observer les biens réellement proposés, leurs caractéristiques et leur positionnement. À titre d’exemple, une page locale consacrée aux maisons disponibles peut être consultée ici : https://www.paradise-immobilier.com/achat-maison/collioure/.
Cependant, une sélection d’annonces ne remplace jamais une étude du marché. Vérifiez également les transactions réalisées, la demande réelle, les contraintes réglementaires, les charges et les possibilités de revente.
5. Calculer la rentabilité réelle de votre stratégie d’investissement immobilier
Le rendement brut constitue un indicateur pratique pour effectuer un premier tri. Cependant, il ne suffit pas pour prendre une décision.
La formule habituelle est :
Rentabilité brute = loyers annuels ÷ coût d’acquisition × 100.
Ensuite, passez au calcul réel. Ajoutez au coût d’achat les frais d’acquisition et les travaux. Puis retranchez des loyers les charges supportées par le propriétaire, la taxe foncière, l’assurance, la gestion, l’entretien et une hypothèse de vacance.
Le résultat obtenu est moins spectaculaire, mais beaucoup plus utile.
Tester un scénario prudent avant d’acheter
Supposons qu’un logement produise 9 000 € de loyers annuels théoriques. Ne construisez pas toute votre décision sur l’hypothèse que les douze loyers seront encaissés sans incident et qu’aucune réparation importante n’interviendra.
Testez plutôt onze mois de loyers, une dépense exceptionnelle et une hausse raisonnable de certaines charges. Si le projet reste acceptable, votre marge de sécurité devient plus crédible.
De plus, les travaux doivent être évalués par rapport à leur effet économique réel. Notre article sur les travaux permettant d’améliorer la rentabilité locative explique pourquoi toutes les rénovations ne créent pas la même valeur.
6. Intégrer fiscalité, DPE et risques à votre stratégie immobilière
La fiscalité doit accompagner votre stratégie et non la dicter. Acheter un bien médiocre uniquement parce qu’un régime fiscal paraît avantageux inverse l’ordre des priorités.
D’abord, choisissez un actif cohérent. Ensuite, comparez les conséquences fiscales du type de location, du régime retenu et de votre situation. Les revenus d’une location nue, par exemple, relèvent des revenus fonciers ; sous certaines conditions, le micro-foncier applique un abattement forfaitaire de 30 %, tandis que le régime réel permet de raisonner sur les charges effectivement déductibles selon les règles applicables.
Comme la fiscalité évolue et dépend de chaque situation, vérifiez les règles en vigueur sur Service-Public ou auprès d’un professionnel compétent avant toute décision.
Le risque énergétique doit être chiffré dès l’achat
Le DPE fait désormais partie intégrante d’une stratégie d’investissement immobilier. En France métropolitaine, les logements classés G ne satisfont plus au critère énergétique de décence pour les principales échéances locatives depuis 2025 ; la classe F sera concernée à partir de 2028.
Par conséquent, un logement fortement décoté en raison de son classement énergétique peut constituer une opportunité seulement si les travaux nécessaires restent techniquement et financièrement réalistes.
Dans une copropriété, vérifiez également les travaux collectifs susceptibles d’influencer le DPE et les futurs appels de fonds.
Assurer les risques que vous ne pouvez pas absorber
Un investisseur doit aussi décider quels risques il accepte de conserver et lesquels il souhaite transférer à un assureur. Selon le projet, cela peut concerner la responsabilité du propriétaire, le logement, certains impayés ou d’autres sinistres.
Notre dossier sur les assurances destinées à protéger un investissement immobilier permet d’identifier les principaux contrats à examiner.
7. Prévoir la gestion et la sortie dès le début de la stratégie
Une stratégie d’investissement immobilier ne s’arrête pas chez le notaire. La période de détention détermine une grande partie du résultat final.
Décidez donc à l’avance si vous souhaitez gérer vous-même le logement ou déléguer. Intégrez le coût correspondant dans les calculs plutôt que de considérer votre temps comme gratuit.
Ensuite, prévoyez plusieurs scénarios de sortie : conservation longue, revente après travaux, arbitrage du patrimoine ou revente lorsqu’un objectif financier est atteint.
Analyser la liquidité avant même l’achat
Posez-vous une question simple : qui pourrait racheter ce bien si vous deviez le vendre ?
Un logement très atypique peut être rentable mais intéresser peu d’acquéreurs. À l’inverse, un appartement standard situé sur un marché profond peut offrir davantage de possibilités de sortie.
Le prix d’achat doit donc tenir compte non seulement du rendement actuel, mais également de cette liquidité future.
Construire sa stratégie d’investissement immobilier avec une grille de décision
Avant de faire une offre, évaluez chaque projet avec les mêmes critères. Cette discipline limite l’influence de l’émotion et facilite la comparaison de plusieurs biens.
| Critère | Question | Validation |
|---|---|---|
| Objectif | Le bien correspond-il réellement à mon objectif ? | Oui / Non |
| Financement | La mensualité reste-t-elle soutenable dans un scénario prudent ? | Oui / Non |
| Marché | La demande et la liquidité sont-elles suffisantes ? | Oui / Non |
| Prix | Le prix est-il cohérent avec les transactions comparables ? | Oui / Non |
| Rentabilité | Le rendement net reste-t-il acceptable après charges ? | Oui / Non |
| Travaux | Les dépenses nécessaires sont-elles correctement chiffrées ? | Oui / Non |
| Risques | Ai-je identifié DPE, vacance, copropriété et assurances ? | Oui / Non |
| Sortie | Existe-t-il un marché de revente crédible ? | Oui / Non |
Un seul « non » ne condamne pas nécessairement une opération. En revanche, il doit entraîner une analyse supplémentaire ou une baisse du prix proposé.
Exemple de stratégie d’investissement immobilier cohérente
Prenons un investisseur dont l’objectif principal consiste à constituer progressivement un patrimoine sans mobiliser beaucoup de trésorerie chaque mois.
Une stratégie purement orientée vers le rendement maximal n’est pas nécessairement adaptée. Il peut préférer un appartement standard dans une zone présentant une demande locative régulière et un marché de revente suffisamment actif.
Il recherche alors un rendement net raisonnable, une copropriété saine et peu de travaux lourds. Ensuite, il conserve une réserve financière pour les réparations et la vacance.
Un autre investisseur, disposant de liquidités importantes et de compétences en rénovation, pourrait au contraire chercher un logement décoté nécessitant des travaux. Son objectif serait de créer de la valeur plutôt que de maximiser immédiatement le cash-flow.
Ces deux stratégies peuvent être pertinentes. Ce serait une erreur de juger l’une avec les critères de l’autre.
Les erreurs qui fragilisent une stratégie d’investissement immobilier
La première erreur consiste à choisir une ville avant d’avoir défini l’objectif. Vous risquez alors d’adapter artificiellement votre stratégie à un marché qui ne vous convient pas.
La deuxième consiste à se focaliser sur le rendement brut. Un rendement élevé peut cacher des travaux, une forte vacance ou un marché difficile à la revente.
La troisième erreur consiste à utiliser toute sa capacité financière. Sans réserve, la moindre dépense imprévue peut obliger à injecter de l’épargne personnelle.
Ensuite, ne choisissez pas un montage uniquement pour sa fiscalité. Un avantage fiscal ne compense ni un mauvais prix d’achat ni une faible demande.
Enfin, méfiez-vous des prévisions trop optimistes concernant la hausse des prix. Une plus-value future constitue une possibilité, pas une garantie.
FAQ sur la stratégie d’investissement immobilier
Quelle est la meilleure stratégie d’investissement immobilier ?
Il n’existe pas de stratégie universellement meilleure. Le choix dépend de l’objectif, du budget, de la durée de détention, du temps disponible et du risque accepté. Une stratégie pertinente pour un investisseur peut être inadaptée à un autre.
Faut-il rechercher le rendement immobilier le plus élevé ?
Non. Un rendement élevé peut accompagner davantage de vacance, de travaux ou de difficulté à revendre. Il faut comparer le rendement net au niveau de risque supporté.
Combien faut-il garder en sécurité après un investissement ?
Il n’existe pas de montant universel. La réserve doit être cohérente avec les mensualités, les charges du logement, le risque de travaux et votre situation personnelle. L’important est de ne pas construire le projet avec une trésorerie systématiquement nulle.
La fiscalité doit-elle déterminer le choix d’un investissement ?
Non. Elle doit être intégrée après l’analyse économique du bien. Une fiscalité avantageuse ne transforme pas un actif mal acheté en bon investissement.
Quand faut-il penser à la revente ?
Dès l’achat. La liquidité du bien, le nombre d’acquéreurs potentiels et le marché local influencent directement votre capacité à sortir de l’investissement dans de bonnes conditions.
Conclusion : bâtir une stratégie d’investissement immobilier durable
Une stratégie d’investissement immobilier solide relie sept décisions : l’objectif, le financement, le modèle d’investissement, le marché local, la rentabilité réelle, les risques et la sortie.
En 2026, cette discipline compte davantage qu’une recherche mécanique du rendement maximal. Le marché immobilier reste très local et le coût du financement impose de conserver une marge de sécurité.
Commencez donc par définir ce que vous attendez du bien. Ensuite, éliminez les opérations qui ne correspondent pas à cet objectif, même lorsqu’elles semblent attractives au premier regard. Une stratégie claire permet moins de décisions impulsives et davantage de cohérence sur le long terme.


Ping : Immodvisor : La Référence des Avis Clients dans l'Immobilier